ประโยคที่น่าอึดอัดที่สุดในคลังคือ “สินค้าอยู่ตรงนั้น แต่ระบบไม่เห็น” หรือในทางกลับกัน ทีมงานตรวจนับทำงานล่วงเวลา ตารางความแตกต่างยาวเหยียด แต่สาเหตุกลับเขียนว่า “รอตรวจสอบ” แท้จริงแล้วเบื้องหลังของการรอตรวจสอบมักเกิดจากกระบวนการผลิตที่นำวัสดุไปใช้ก่อนแล้วค่อยทำเอกสารตามทีหลัง การจัดซื้อที่ขนสินค้าลงมาแล้วค่อยทำเอกสารตามทีหลัง หรือการคืนสินค้าที่ไม่มีพื้นที่จัดเก็บ การตรวจนับเป็นเพียงการทำให้ช่องโหว่ด้านวินัยประจำวันปรากฏออกมาในครั้งเดียว
ควรปรับปรุงกระบวนการรับ-ส่งสินค้าให้ถูกต้องก่อน แล้วค่อยพูดถึงกลยุทธ์การตรวจนับ มิฉะนั้น การตรวจนับแบบหมุนเวียน การสุ่มตรวจนับ หรือเทคโนโลยี RFID ก็ล้วนแต่จะซ้ำรอยข้อผิดพลาดเดิม
ความแตกต่างมาจากไหน
การนำวัสดุไปใช้โดยไม่ได้ทำเอกสารการส่งออก การรับสินค้าเข้ามาแล้วไม่บันทึกในบัญชี การแกะห่อแต่ไม่ปรับจำนวนบรรจุภัณฑ์ การเคลื่อนย้ายสินค้าระหว่างคลังที่ถูกบันทึกเป็นกำไรหรือขาดทุน ท่าทีเหล่านี้เมื่อดูในสถานที่อาจดูเหมือนเพื่อความรวดเร็ว แต่ในบัญชีกลับกลายเป็นหลุมดำ เมื่อมีหลุมดำจำนวนมาก นักวางแผนก็ไม่กล้าเชื่อสินค้าคงคลัง การจัดซื้อก็เริ่มเพิ่มสินค้าคงคลังสำรอง เงินสดก็ถูกมองว่าถูกดูดออกไปอย่างไร้ร่องรอย
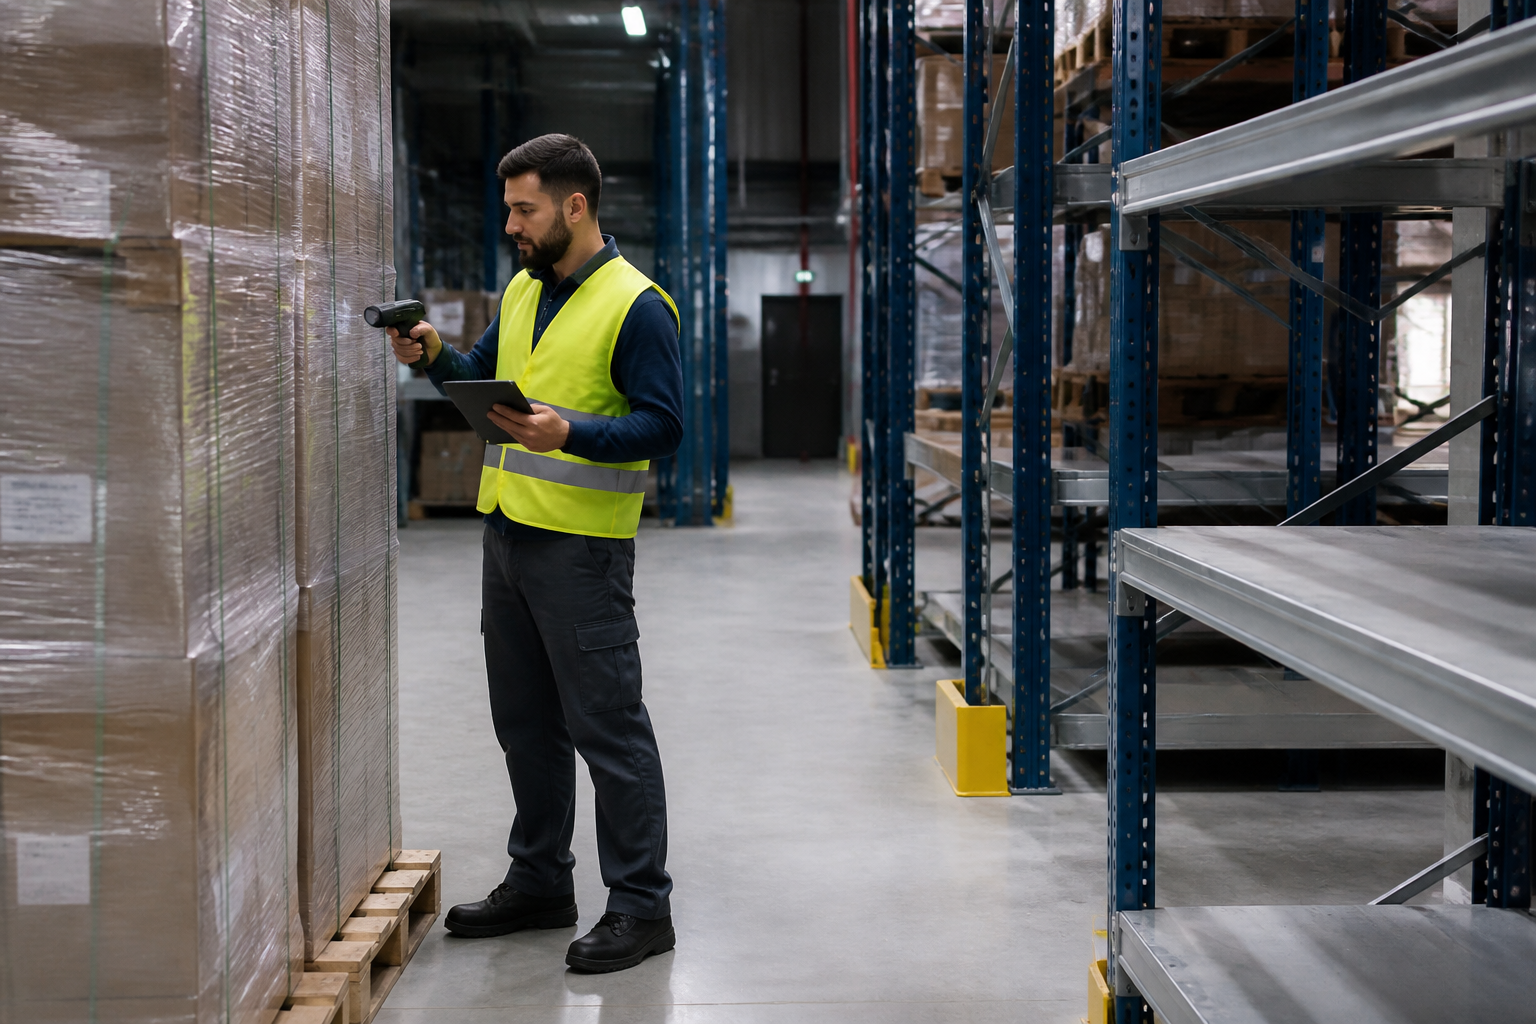
ชุดคำสั่งที่เล็กที่สุดของวินัย
- ห้ามเคลื่อนย้ายโดยไม่มีเอกสาร: การขอรับวัสดุ การรับสินค้าเข้า การคืนสินค้า และการโอนย้าย ล้วนต้องมีเอกสารก่อนเสมอ
- ตรวจความแตกต่างภายในกะ: ความแตกต่างห้ามค้างคืน มิฉะนั้นจะกลายเป็นเรื่องราวที่ไม่มีใครจำได้
- ต้องระบุรหัสสาเหตุอย่างชัดเจน: การส่งผิด การชำรุด หรือการไม่บันทึกในบัญชี ต้องแยกออกจากกัน ห้ามเรียกรวมว่า “ขาดทุนจากการตรวจนับ”
- การตรวจนับแบบหมุนเวียนควรเริ่มจากวัสดุประเภท A โดยประเมินวินัยจากผลลัพธ์ ไม่ใช่ประเมินจากความเร็วในการทำงาน
ระบบดิจิทัลของ XYN ในฉากการจัดเก็บสินค้า ได้รวมการรับ-ส่งสินค้า พื้นที่จัดเก็บ และการวิเคราะห์ความแตกต่างจากการตรวจนับไว้ด้วยกัน เพื่อให้บัญชีกับของจริงตรงกันเป็นเรื่องปกติ ไม่ใช่แค่กิจกรรมปลายปี การตรวจนับเป็นเสมือนการตรวจสุขภาพ การตรวจสุขภาพไม่สามารถเปลี่ยนแปลงนิสัยการล้างมือทุกวันได้