Depodaki en utanç verici ifade şudur: “Mal orada, sistemde yok.” ya da tam tersi. Stok kontrol ekibi fazla mesai yapar, fark tablosu uzun olur; ancak neden olarak “araştırılıyor” yazılır. Araştırılma arkasında genellikle, üretimin önce mal alımı yapıp sonra belge düzenlemesi, satın alma departmanının önce ürünü indirip sonra belge düzenleme süreci, ya da iadeler için yer tahsis edilmemesi gibi durumlar yatar. Stok kontrolü, günlük disiplin boşluklarını tek seferde ortaya çıkarır.
Öncelikle mal giriş‑çıkış süreçlerini düzeltmeli, ardından stok kontrol stratejileri üzerine konuşulmalıdır. Aksi takdirde, döngüsel stok kontrolü, örnekleme yöntemi ve RFID teknolojisi bile aynı hataları tekrarlayacaktır.
Farklar nereden kaynaklanır?
Giriş işlemleri yapılmamış üretim mal alımları, ürün kabulleri geçici olarak hesaba kaydedilmez, ambalaj açılıp içeriği değiştirilmez, depo taşıması ise stok artışı veya azalış olarak değerlendirilir. Bu işlemler sahada hızlı olmak amacıyla görünse de, hesaplarda karanlık delikler oluşturur. Karanlık delikler çoğaldıkça, planlama yetkilileri stoklara güvenmez, satın alma departmanı güvenlik stokunu artırmaya başlar ve nakit akışı hissedilen şekilde tüketilir.
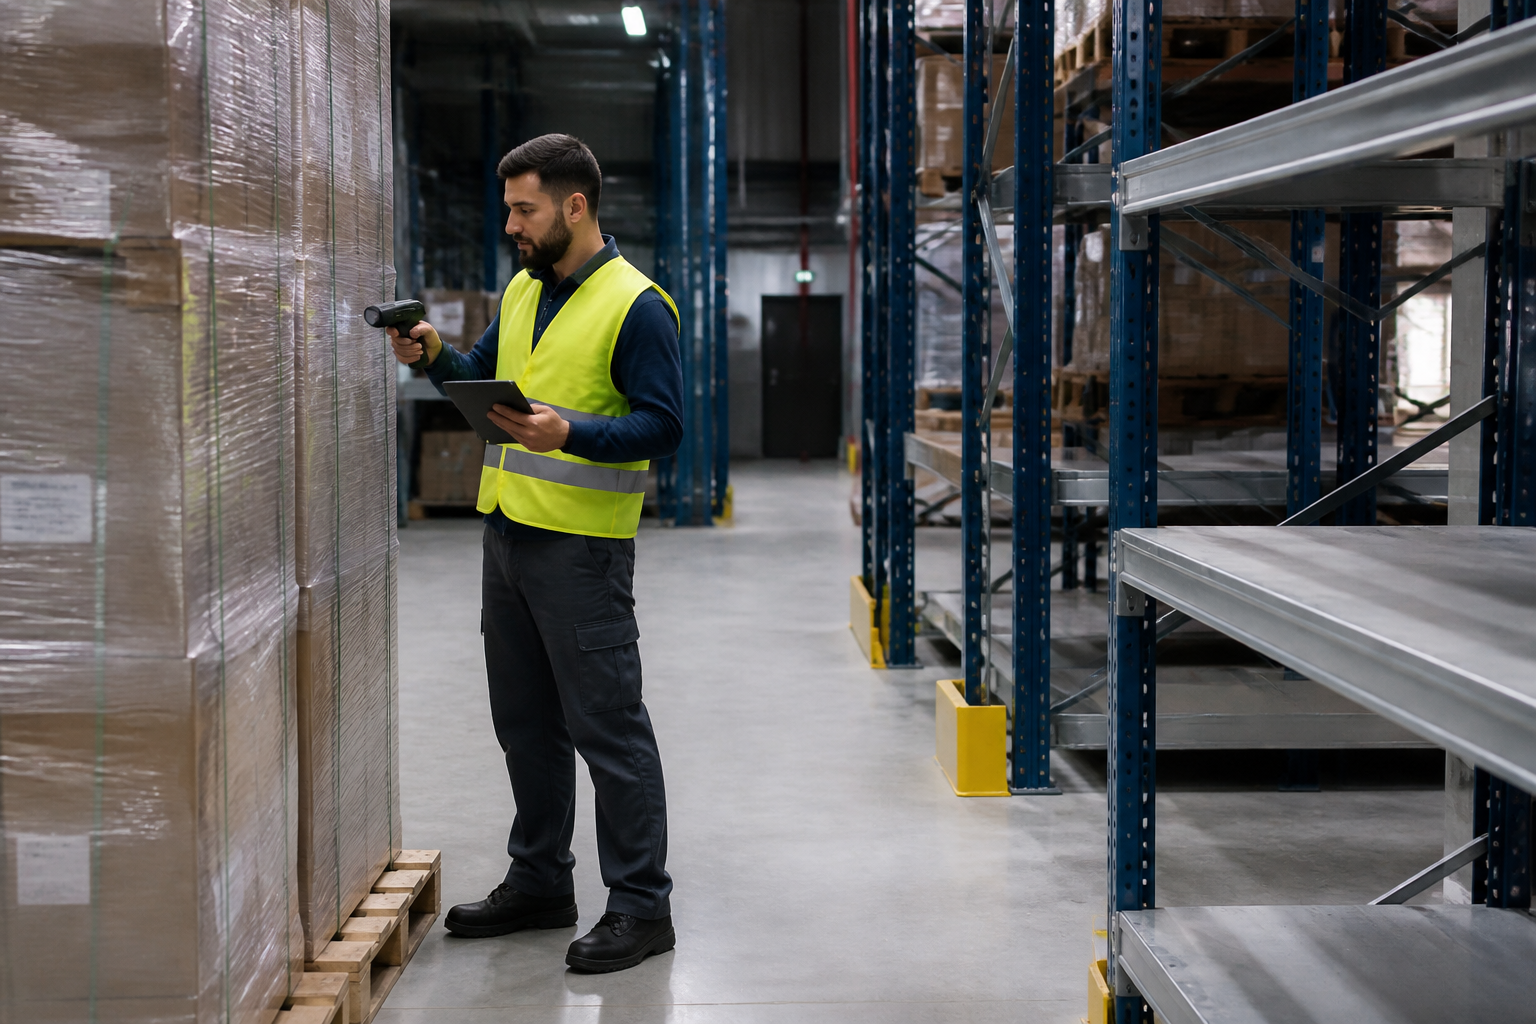
Disiplinin en küçük kümesi
- Belgesiz hareket yoktur: Mal alımı, ürün kabulu, iade ve mal transferleri mutlaka önce belgeye bağlanmalıdır.
- Vardiyada farkların giderilmesi: Farklar geceyi geçmez; geceyi geçirirse kimse hatırlamayacak bir hikâyeye dönüşür.
- Neden kodları zorunludur: Yanlış gönderim, hasar görmüş ürünler ve hesaba kaydedilmemiş maddeler ayrı ayrı belirtilmeli; hepsi aynı şekilde stok eksikliği olarak kaydedilmemelidir.
- Döngüsel stok kontrolü A sınıfı malzemelerden başlayarak yapılır; disiplin sonuçlarla değerlendirilir, el hızı değil.
XYN dijitalleşme sistemi, depolama ortamında mal giriş‑çıkış, depo konumları ve stok kontrolündeki farklılıkları bir araya getirerek, hesap‑gerçek uyumunu yıllık bir kampanya değil, günlük bir uygulama haline getirir. Stok kontrolü bir sağlık muayenesidir. Muayene, her gün elleri yıkamama alışkanlığını değiştiremez.