Der peinlichste Satz im Lager lautet: „Die Ware ist da, aber im System nicht.“ Oder umgekehrt. Das Inventurteam arbeitet Überstunden, die Abweichungsliste ist lang, doch als Grund steht meist „noch zu prüfen“. Hinter dieser Formulierung steckt häufig, dass die Produktion zunächst Material entnimmt und später nachträglich die entsprechenden Aufträge erfasst, die Einkaufsabteilung zuerst die Waren entlädt und anschließend die Dokumente nachreicht, oder dass Rücksendungen ohne festen Lagerplatz erfolgen. Die Inventur offenbart lediglich die bestehenden Lücken in der täglichen Disziplin auf einen Schlag.
Zunächst gilt es, die Ein‑ und Ausgangsprozesse zu optimieren, erst danach kann über die Inventurstrategie diskutiert werden. Andernfalls würden sowohl laufende Inventuren als auch Stichprobeninventuren sowie RFID‑Technologien letztlich dieselben Fehler reproduzieren.
Woher stammen die Abweichungen?
Unregistrierte Produktionsabgaben, vorübergehende Lagerung von empfangenen Waren ohne Buchung, das Öffnen von Verpackungen ohne Anpassung der verpackten Mengen sowie die Behandlung von Umlagerungen als Gewinn‑ oder Verlustpositionen – all diese Vorgänge erscheinen vor Ort zwar als schnelle Lösungen, führen jedoch im System zu regelrechten schwarzen Löchern. Je mehr solcher Löcher entstehen, desto weniger traut sich der Planer den Beständen zu, der Einkauf erhöht die Sicherheitsbestände, und der Cashflow scheint zunehmend aufgefressen zu werden.
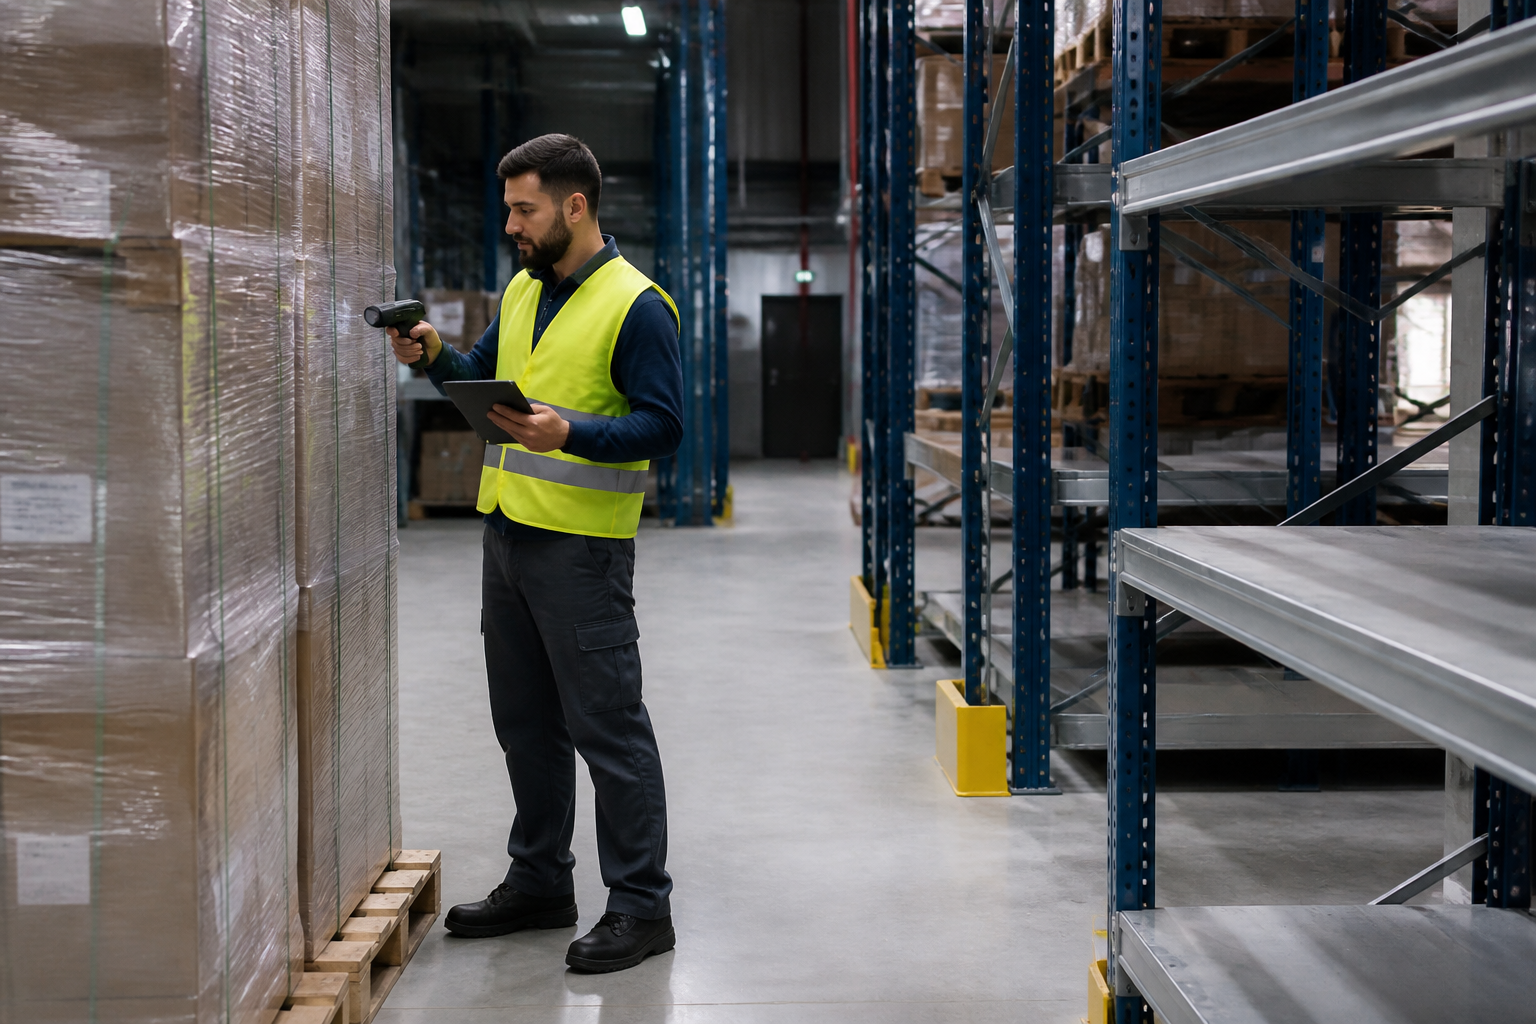
Die minimale Disziplin‑Einheit
- Keine Bewegung ohne Dokument: Ob Materialentnahme, Wareneingang, Rückgabe oder Umlagerung – alles muss zuvor dokumentiert sein.
- Tagesabschluss der Abweichungen: Abweichungen dürfen nicht über Nacht bleiben; sonst verwandeln sie sich in Geschichten, an die sich am nächsten Tag niemand mehr erinnert.
- Gründe müssen zwingend angegeben werden: Fehllieferungen, Beschädigungen und nicht verbuchte Vorgänge sind getrennt zu klassifizieren; sie dürfen nicht alle als Bestandsverlust eingestuft werden.
- Die laufende Inventur beginnt mit Materialien der Klasse A und bewertet die Disziplin anhand der Ergebnisse – nicht anhand der Schnelligkeit der Hand.
Das digitale System von XYN integriert in der Lagerumgebung die Prozesse von Ein‑ und Ausgang, Lagerplatzverwaltung sowie die Analyse von Inventurabweichungen, sodass die Übereinstimmung zwischen Buchhaltung und tatsächlichem Bestand zur täglichen Routine und nicht nur zum Jahresende wird. Die Inventur ist wie eine Gesundheitsuntersuchung. Doch selbst eine solche Untersuchung kann die tägliche Gewohnheit, sich nicht die Hände zu waschen, nicht ändern.